Business
I mercati stanno aspettando Godot? – Andreas Weitzer


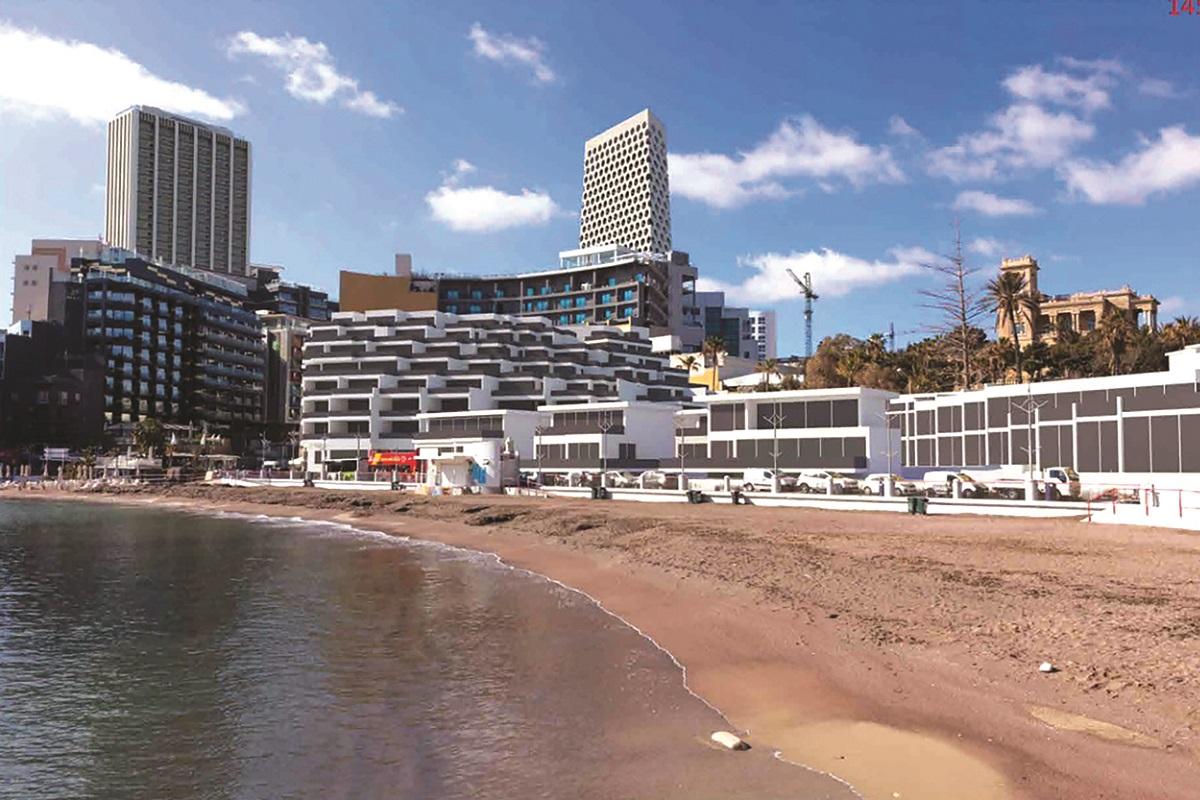
Si prevede che il settore immobiliare commerciale crollerà a breve. Eppure i fallimenti non si sono verificati. La foto mostra una nuova torre di 33 piani approvata lo scorso febbraio per essere costruita a Paceville. Fotomontaggio di PX Lettings
Negli anni Cinquanta Samuel Beckett, il drammaturgo più influente del XX secolo, sorprese il mondo culturale con Aspettando Godot. Il dramma assurdo in due atti, scritto dopo i traumi della Seconda Guerra Mondiale, ci presenta Vladimir ed Estragone, due personaggi senza fissa dimora che non si impegnano in nulla mentre aspettano Godot, un personaggio che non sono sicuri di aver mai incontrato né che alla fine arriverà.
Il tempo passa e nessuna decisione viene mai presa. Balbettano, discutono, fanno progetti, ma tutti gli sforzi si esauriscono e non si ottiene nulla. Alla fine, anche il suicidio previsto viene rimandato.
Questo è il mondo in cui viviamo noi investitori. Gli attori finanziari – investitori, governi, banche centrali, economisti e giornalisti finanziari – assistono a un ambiente in rapida evoluzione per il quale non possono fare nulla. Mentre gli eventi si susseguono, ci contraddiciamo a vicenda su come dare loro un senso e su cosa fare, se mai, al riguardo. Ci muoviamo tra fermezza e inerzia e aspettiamo.
Cose grandi e piccole hanno un impatto sulla nostra realtà economica. Abbiamo una buona comprensione, anche se teorica, dell’impatto di eventi singoli e ripetuti. Sappiamo con certezza cosa aspettarci. Se un numero sufficiente di partecipanti al mercato sottoscrive tale certezza, ciò accadrà. Ma l’interazione di cause multiple – rumorose,
violente e spesso sorprendenti – supera le nostre capacità di previsione. Non potremo mai conoscere in anticipo l’esito finale. Il modo in cui gli eventi si rafforzano a vicenda, o quanto si annullano, è insopportabilmente casuale. Eppure noi opiniamo in ogni caso, perché non aspettare Godot è ancora più terrificante.
Faccio qualche esempio: I mercati fluttuano con le nostre opinioni quotidiane su inflazione, crescita economica e occupazione. Li monitoriamo tutti e tre, basandoci su dati sempre più contraddittori, cercando di capire come crescita, occupazione e inflazione si evolvano e si influenzino a vicenda.
Ciò è reso più difficile dal fatto che la raccolta dei dati è sempre più difficile e gli strumenti statistici per interpretarli si basano su schemi stagionali che non sono più validi dopo Covid. Di conseguenza, le frequenti revisioni retrospettive minano la validità dei dati.
Eppure l’inflazione è reale. La riconosciamo quando facciamo la spesa. Tuttavia, non è un ostacolo alla crescita economica. Le aziende possono prosperare in un ambiente inflazionistico. Sono le famiglie a soffrire, penalizzate dal calo del reddito reale indotto dall’inflazione.
La loro sofferenza corrode la fiducia politica, la coerenza sociale e la pace sociale. Se i salariati cercano di reagire chiedendo salari più alti, si sviluppa una “spirale dei prezzi dei prestiti”, che mette il turbo all’inflazione e alla perdita di reddito.
Come ultima conseguenza, il denaro può perdere la sua funzionalità. È una maledizione che le banche centrali cercano di bandire riducendo l’offerta di moneta (quantitative easing) e aumentando i tassi di interesse. L’idea è quella di aumentare il costo dell’attività per tutti in modo così doloroso da causare disoccupazione e povertà.
Finché la situazione rimarrà così ambigua, dovremo investire con cautela– Andreas Weitzer
Questo a sua volta renderà impraticabili ulteriori aumenti dei prezzi. Gli indigenti non compreranno più nulla. Le aziende ancora in circolazione cercheranno di vendere i loro prodotti al prezzo più basso possibile.
Dall’anno scorso, le banche centrali hanno inasprito notevolmente le misure. I tassi di interesse negli Stati Uniti, ad esempio, sono passati dallo 0,5% di un anno fa al 5,0% in aprile, quelli della BCE da zero al 3,25%. Questo ha avuto certamente delle conseguenze.
I prezzi delle obbligazioni sono scesi, causando perdite, mentre i rendimenti sono aumentati, inducendo gli investitori a investire maggiormente in strumenti a tasso fisso piuttosto che in azioni a basso rendimento.
I fondi pensione del Regno Unito, abitualmente preoccupati per i tassi d’interesse troppo bassi, hanno fatto incetta di derivati, assicurandosi contro un ulteriore calo dei tassi. Hanno perso una quantità colossale di denaro su queste scommesse e hanno dovuto essere salvati.
Le banche, che hanno subito una corsa ai depositi a basso costo e perdite sugli investimenti a lungo termine, hanno quotato in borsa, soprattutto le banche regionali statunitensi Silicon Valley Bank, Signature Bank e, ultimamente, First Republic; tutte e tre hanno dovuto essere chiuse dalle autorità di regolamentazione. Anche la potente banca svizzera Credit Suisse ha fatto la sua ignominiosa fine. Di conseguenza, i nuovi prestiti si sono ridotti.
Tutto questo ha fatto calare la crescita e l’inflazione, ma solo marginalmente. Se si sbatte le palpebre, la crescita sembra in pericolo. Si guarda di nuovo, e la crescita regge.
La disoccupazione è ancora ai minimi degli ultimi 40 anni. Eppure le offerte di lavoro, che l’anno scorso superavano le persone in cerca di occupazione di 10:1, oggi sono meno folli, segnalando un raffreddamento del mercato del lavoro. Le aziende che comunicano i risultati del primo trimestre mostrano in media margini di profitto più elevati rispetto al 2019, l’anno precedente a Covid. Se si guarda di nuovo, si nota che i margini sono in calo per il settimo trimestre consecutivo.
Si prevede che il settore immobiliare commerciale, in particolare quello degli uffici, crollerà a breve. Eppure i fallimenti non si sono verificati e il differenziale di interesse tra i mutuatari di prima classe e gli emittenti spazzatura è tutt’altro che allarmante.
La Grecia, la catastrofe fortemente indebitata della crisi finanziaria globale del 2007-2008, ha visto la sua economia crescere del 5,9% lo scorso anno, dopo l’8,4% del 2021. La zona euro nel suo complesso è cresciuta di un misero 0,1% nel primo trimestre del 2023.
I prezzi delle case sono in calo. No, guardate, stanno tornando a salire. Non sapendo cosa pensare di tutto questo, l’Economist lo ha definito “il sorriso di Monna Lisa”. Sorride? Si prende gioco di noi? E, guardando più da vicino, è almeno una donna?
La visione pessimistica è che le banche centrali, guardando ai dati di ieri, esagereranno e causeranno una recessione non necessaria. Oppure abbandoneranno prematuramente la lotta all’inflazione mentre il fragile edificio della finanza ci crollerà addosso, richiedendo un’altra ondata di quantitative easing.
La visione ottimistica è che le banche centrali stanno già vincendo: i prezzi stanno scendendo, guardate i prezzi delle auto usate e dell’energia, e dimenticate le verdure, la maionese e l’olio per insalata. Soprattutto, le Tesla diventano ogni giorno più economiche. Presto la Fed e la BCE dichiareranno vittoria e smetteranno di strangolarci.
La visione realistica è che i consumatori non sono ancora al verde, che stanno ancora sopportando i prezzi più alti imposti da PepsiCo, McDonald’s, Nestlé e simili, e che solo quando i risparmi dei consumatori accumulati in tempi di crisi saranno consumati conosceremo il vero quadro. Allo stesso modo, le aziende sono ricche di liquidità e possono ignorare i maggiori costi finanziari, per ora.
L’opinione più saggia è che in realtà non lo sappiamo.
Le banche centrali non sono attrezzate per combattere l’inflazione, che potrebbe essere destinata a rimanere. Sono troppi i fattori che alimentano l’inflazione dal lato dell’offerta.
Il cambiamento climatico non solo richiederà enormi e costosi investimenti per mitigare e adattarsi alle temperature più elevate, ma renderà anche molti beni come i prodotti agricoli più scarsi e costosi nel prossimo futuro.
La corsa alle materie prime essenziali per la produzione di energia sostenibile non potrà che intensificarsi.
L’invecchiamento della popolazione e la diminuzione dell’aspettativa di vita aumenteranno il deficit di manodopera e quindi i salari.
Ignorare la precarietà finanziaria dei Paesi in via di sviluppo sarà più costoso in futuro.
L’inversione della globalizzazione è forse il nostro esperimento più costoso.
il “disaccoppiamento” dalla Cina con ogni probabilità non rallenterà la sua minaccia competitiva, ma certamente aumenterà il costo di tutto ciò che vogliamo realizzare nel commercio, nella produzione e nei servizi, e rallenterà il progresso tecnologico.
Sanzionare la Russia ed escluderla dalle nostre catene di approvvigionamento e di domanda si è già rivelato costoso.
Dividere il mondo in amici e nemici ha un prezzo espresso in inflazione.
Finché le cose rimarranno così ambigue, dovremmo investire con cautela e ignorare i buoni consigli, forse anche questo.
Il costo di un mondo diviso da altre guerre è al di là di ogni previsione.
Andreas Weitzer è un giornalista indipendente con sede a Malta.
Lo scopo di questa rubrica è quello di ampliare le conoscenze finanziarie generali dei lettori e non deve essere interpretata come una presentazione di consigli di investimento o di acquisto e vendita di prodotti finanziari.


Malta, motociclista investe pedone e dà numero sbagliato: sesta libertà su cauzione

Malta, ministro chiede l’espulsione dell’estone nudo nella fontana di Żebbuġ

Sliema, Moviment Graffitti attacca la PA: “Notifica farsa”, struttura ancora in uso

Momentum: regole di imparzialità valgano anche per NET e ONE, non solo PBS

Rabat celebra gli 800 anni del Transito di San Francesco con serata musicale